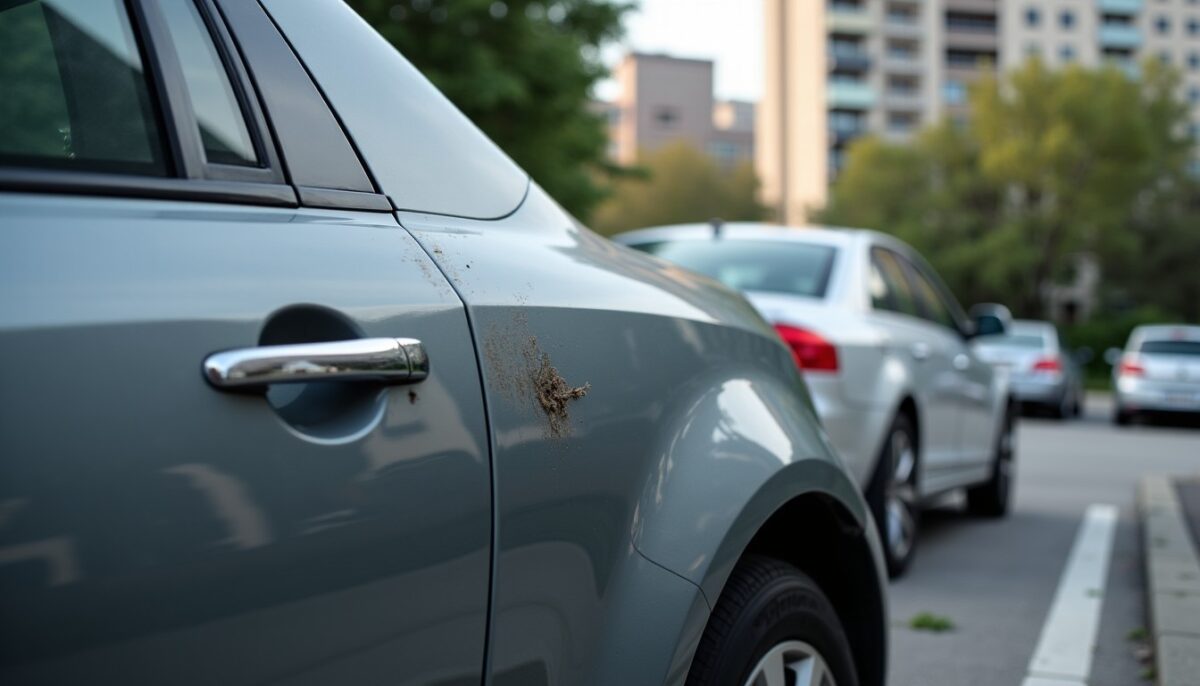
Accrocher une voiture en stationnement engage immédiatement votre responsabilité et entraîne diverses conséquences juridiques, financières et assurantielles. Que vous ayez pris contact volontairement ou découvert les dégâts plus tard, il est essentiel de bien comprendre vos obligations et les démarches à suivre pour limiter les impacts.
Face à un tel incident, plusieurs points clés méritent notre attention :
A lire aussi : Problèmes fréquents du 1.7 dCi : diagnostic et solutions efficaces
- Les obligations légales immédiates en cas d’accrochage sur un véhicule stationné.
- Les risques liés au départ sans laisser d’informations, notamment les sanctions pénales.
- Les démarches à suivre pour déclarer l’accident à votre assurance auto et faciliter l’indemnisation.
- L’importance d’une réaction rapide et documentée pour préserver vos droits.
Explorons ensemble ces aspects pour mieux appréhender les conséquences d’accrocher une voiture en stationnement et savoir comment agir en toute sérénité.
Vos devoirs légaux après avoir accroché une voiture en stationnement
Toucher une voiture en stationnement, même légèrement, n’exonère pas de vos responsabilités. La loi impose de vous arrêter et de permettre l’identification des parties concernées, indépendamment de la vitesse ou du contexte du choc. Le Code pénal, notamment l’article 434-10, sanctionne le conducteur qui quitte les lieux intentionnellement pour éviter ses responsabilités, ce qui différencie un accident léger d’un délit de fuite.
A voir aussi : Dialogys Renault : Guide Complet d'Accès, Documentation Essentielle et Fonctionnalités Clés
Dans l’instant, stationnez votre véhicule en toute sécurité, examinez les dégâts (peinture éraflée, pare-chocs déplacé, rétroviseur abîmé), et tentez de trouver le propriétaire. Si ce dernier est présent, échangez vos coordonnées via un constat amiable, renseignant calmement l’heure, le lieu et les circonstances du sinistre sans avancer de suppositions sur le montant ou la responsabilité. Cette démarche est primordiale car le constat sert de base à l’analyse de responsabilité par les assurances.
Si le propriétaire est absent, laissez un message clair sur le pare-brise comportant vos coordonnées complètes (nom, numéro de téléphone, immatriculation). Documentez cette étape par des photographies incluant le message, ainsi que l’état des véhicules. N’hésitez pas à prévenir la sécurité du parking ou la police municipale si la situation le justifie. Ces actions tangibles témoignent d’une volonté de coopération et limiteront les conséquences juridiques et assurantielles.
Exemple concret : Comment Marc a procédé après avoir accroché un véhicule
Marc quitte un parking lorsqu’il réalise qu’il a frotté le pare-chocs d’une voiture stationnée. N’apercevant personne autour, il prend plusieurs clichés des deux véhicules pour montrer l’état des dégâts. Il rédige un mot avec ses coordonnées qu’il place sous l’essuie-glace et signale immédiatement l’incident à son assurance auto. Cette démarche transparente n’efface pas entièrement sa responsabilité mais facilite l’indemnisation et évite les accusations de délit de fuite.
Accrocher une voiture en stationnement sans laisser d’informations : un délit passible de lourdes sanctions
Quitter les lieux après avoir accroché une voiture sans laisser vos coordonnées est considéré comme un délit de fuite si vous étiez conscient d’avoir causé un dommage. Cette infraction est sanctionnée par jusqu’à trois ans d’emprisonnement et 75 000 euros d’amende selon l’article 434-10 du Code pénal. S’y ajoutent fréquemment des mesures complémentaires comme la suspension du permis de conduire ainsi que le retrait de six points.
Les autorités et assureurs s’appuient sur divers éléments pour évaluer la situation : témoignages, zones de peinture transférée, vidéosurveillance ou encore concordance des dégâts. L’absence de preuve ne garantit pas l’innocence et une fuite aggravera toujours votre situation, rendant plus difficile le règlement amiable des dommages matériels.
La distinction clé reste l’intention et la rapidité de votre réaction une fois les faits connus. Reconnaître humblement l’accident et constituer un dossier solide contribuent à atténuer les éventuelles conséquences juridiques.
Comment différencier un accident léger d’un délit de fuite ?
- Si vous remarquez une trace sur votre véhicule chez vous sans avoir perçu le choc, une déclaration rapide à votre assurance avec recherche du propriétaire ne constitue pas un délit.
- En revanche, voir clairement que vous avez accroché une voiture et partir sans identification ni déclaration sera jugé sévèrement.
- Une réaction honnête et rapide est votre meilleure protection.
Déclarer l’accident à votre assurance auto : étapes et effets sur votre coefficient
Dès que possible et au maximum sous cinq jours ouvrés, informez votre assureur des faits. La déclaration doit être factuelle, mentionnant date, lieux, circonstances, noms et coordonnées du propriétaire si vous les avez, ainsi que les preuves photographiques collectées. Evitez les conjectures ou déclarations imprécises.
En fonction de votre contrat, notamment si vous possédez une garantie au tiers, votre responsabilité civile couvrira les dommages occasionnés à l’autre véhicule. Une formule tous risques peut aussi prendre en charge les frais liés à la réparation véhicule.
Tout retard ou fausse déclaration peut compliquer le processus d’indemnisation, voire entraîner un refus de prise en charge. L’assureur peut demander des compléments ou une expertise selon l’importance des dégâts. Il est donc essentiel de conserver toutes les informations et d’agir dans les délais.
| Situation | Conséquences possibles | Point clé |
|---|---|---|
| Déclaration rapide | Gestion conforme au contrat, indemnisation facilitée | Gardez toutes les preuves et demandez le numéro de dossier |
| Déclaration tardive | Possible contestation ou examen approfondi du contrat | Expliquez bien votre retard et agissez vite |
| Départ sans coordonnées | Risque de poursuites pénales et difficulté d’indemnisation | Régularisez la situation dès que possible pour limiter les sanctions |
Pour préserver vos droits au mieux, il est recommandé de ne pas modifier votre véhicule avant que l’assureur ait donné son aval et, si besoin, d’accepter une expertise. Par exemple, une éraflure sur une voiture avec peinture métallisée peut nécessiter des réparations plus complexes qu’un simple polissage, ce qui aura un impact sur le montant de l’indemnisation.
Bonus-malus : quel impact sur votre prime d’assurance ?
Une déclaration avec responsabilité reconnue entraîne souvent une majoration du coefficient bonus-malus. Ce dernier augmente d’environ 25 % en cas de responsabilité totale, avec une hausse de 12,5 % si votre tort est partiel. Par exemple, un conducteur avec un coefficient de 0,80 peut voir celui-ci passer à 1,00 après un sinistre responsable. Cette hausse se traduit par une prime d’assurance plus élevée lors de la prochaine échéance.
Pour approfondir sur la gestion des sinistres auto et trouver des conseils en assurance auto, consultez des ressources spécialisées comme le fonctionnement d’Auto Hold ou les recommandations sur la sécurité active des véhicules modernes. Ces informations peuvent vous aider à mieux prévenir les accidents légers et à comprendre les innovations liées à votre voiture en stationnement.
Que faire si vous découvrez l’accrochage après coup ?
Vous ne constatez les dommages qu’une fois rentré chez vous ? Il convient d’agir sans délai. Retournez sur le lieu ou contactez la sécurité du parking pour tenter de retrouver le propriétaire. Si la voiture n’est plus là, informez la police municipale et déclarez l’incident à votre assurance en expliquant sincèrement la situation.
Documentez l’état de votre véhicule avec des photos avant toute intervention, rassemblez vos preuves, puis tenez un compte-rendu précis des circonstances. Marquez clairement date et heure à laquelle vous avez découvert le dommage ainsi que toutes vos démarches. Ces éléments renforceront votre crédibilité en cas de contestation.
Marc illustre bien ce cas de figure, ayant pris soin de recontacter la sécurité du parking et d’échanger avec le propriétaire plusieurs heures après son départ initial. Ceci a permis de gérer les réparations via la déclaration d’assurance sans dégrader la relation entre automobilistes.
Éléments indispensables pour gérer un accrochage en stationnement sereinement :
- Arrêter immédiatement et sécuriser les lieux.
- Rechercher le propriétaire ou laisser un message lisible avec vos coordonnées.
- Faire un constat amiable même si le propriétaire est absent, en fournissant un maximum d’informations.
- Photographier les dommages sur les véhicules et le contexte.
- Déclarer rapidement l’accident à votre assurance auto.